
Infraestrutura de mercado, rastreabilidade e conformidade regulatória deixaram de ser vantagens competitivas, viraram exigências concretas para quem opera com stablecoins no Brasil em volume relevante.
E os números divulgados pela Receita Federal no início de 2026 tornam essa realidade impossível de ignorar.
O que os números sobre stablecoins no Brasil realmente dizem?
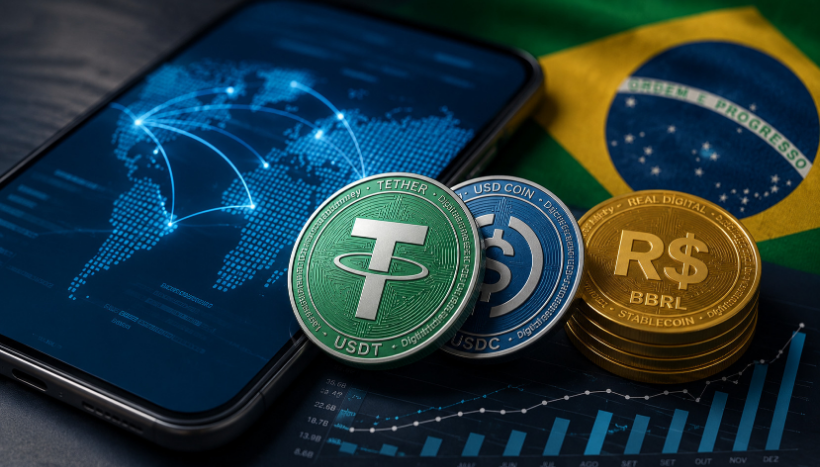
Entre agosto de 2019 e dezembro de 2025, as stablecoins responderam por 71% do valor total movimentado em operações declaradas com criptoativos no país, equivalente a R$ 1,13 trilhão de um total próximo a R$ 1,58 trilhão.
Nos períodos mais recentes, essa participação ultrapassou 80% do volume mensal, com pico de R$ 39,7 bilhões registrado em novembro de 2025.
Esse não é um dado de nicho. É um dado estrutural do sistema financeiro brasileiro.
O volume de transações declaradas reforça a escala: 185,7 milhões de operações no período analisado, com recorde mensal de 18,2 milhões em novembro de 2024. A concentração no USDT é igualmente expressiva:
- Tether (USDT): 88,7% do mercado de stablecoins
- USDC (Circle): 7,1%
- BRZ (Real brasileiro): 3,4%
A pergunta que esse cenário levanta não é “stablecoins cresceram?”. A pergunta relevante é: o que essa estrutura de mercado revela sobre como o sistema financeiro digital brasileiro realmente funciona?
Por que o mercado brasileiro migrou tão fortemente para stablecoins?
A dominância das stablecoins não é acidente de percurso. É resposta racional a um conjunto de fricções estruturais do mercado financeiro tradicional brasileiro.
Qual é a função real das stablecoins para quem opera no mercado brasileiro?
Para a maioria dos operadores institucionais e plataformas de ativos digitais, stablecoins cumprem três funções distintas, e frequentemente simultâneas:
- Liquidez operacional: atuam como meio de troca entre ativos digitais, substituindo a necessidade de converter para moeda fiduciária a cada operação
- Proteção cambial indireta: permitem exposição ao dólar sem passar pelo sistema bancário tradicional, com menor custo e maior velocidade
- Instrumento de transferência internacional: viabilizam remessas e liquidações transfronteiriças fora da estrutura de correspondentes bancários convencionais
Esses usos explicam por que o USDT concentra quase 90% do mercado. Não é preferência estética, é função.
O Tether tem liquidez global, está presente nas principais exchanges e oferece o menor spread em operações de entrada e saída entre mercados.
Stablecoins são substituto do dólar, proteção cambial ou instrumento operacional?
A resposta honesta é: depende de quem opera e com qual finalidade. Para o investidor pessoa física, stablecoins frequentemente funcionam como dolarização acessível, uma forma de manter reservas em dólar sem abrir conta no exterior.
Para operadores institucionais e plataformas, a função é primariamente operacional: stablecoins são o “trilho” pelo qual as operações se movem.
Essa distinção importa do ponto de vista regulatório. O Banco Central e a Receita Federal não estão olhando para stablecoins como curiosidade, estão olhando para um volume que já tem relevância sistêmica e que, em parcela significativa, transita por prestadoras sediadas no exterior, fora do perímetro de supervisão doméstica.
O que a dominância de stablecoins revela sobre a estrutura do mercado de ativos digitais no Brasil?
Quando stablecoins representam mais de 80% do volume mensal de um mercado que movimenta dezenas de bilhões de reais, elas deixam de ser um instrumento dentro do mercado, passam a ser a espinha dorsal operacional desse mercado.
Isso tem implicações diretas para a tokenização de ativos e para a estruturação de operações no mercado financeiro digital:
- A liquidez em stablecoins é condição para que ativos tokenizados sejam negociados com eficiência
- A rastreabilidade das movimentações em stablecoins é o que permite que o ambiente regulatório funcione, sem ela, o reporte exigido pela DeCripto não fecha
- A concentração em prestadoras estrangeiras representa um gargalo regulatório que o Banco Central já identificou e está endereçando
A extensão das obrigações de declaração da DeCripto para prestadoras estrangeiras que atuam no Brasil, em linha com o Crypto-Asset Reporting Framework da OCDE, é resposta direta a esse gargalo.
O regulador percebeu que uma parcela relevante do volume não estava dentro do perímetro de supervisão e agiu para corrigir.
Para quem pensa no futuro do mercado de capitais digital no Brasil, esse movimento regulatório é sinal claro: o ambiente de supervisão vai se tornar mais abrangente, não menos.
O que as movimentações regulatórias recentes dizem sobre a visão do Banco Central?
Três movimentos do início de 2026 mostram com precisão como o regulador está respondendo ao volume e à relevância sistêmica que stablecoins alcançaram.
- Suspensão de câmbio em fundos cripto (junho de 2026)
O Banco Central notificou instituições do mercado, determinando a interrupção imediata das operações de câmbio relacionadas à importação de ativos virtuais realizadas por fundos de investimento.
O entendimento do BC é que, quando um fundo passa a intermediar compra e venda de ativos virtuais por conta de terceiros, sua atuação se aproxima da prestação de serviços de ativos virtuais, sujeita ao regime das PSAVs [LINK PARA O ARTIGO O que muda para PSAVs com a entrada no arcabouço prudencial do Sistema Financeiro?].
O mercado contesta, argumentando que fundos atuam por conta própria sob supervisão da CVM. O resultado prático, por ora, é maior conservadorismo nas estruturas e impacto na precificação.
- Proposta de retenção de 24 horas para envios ao exterior
O BC propôs norma exigindo retenção de até 24 horas em operações de envio de recursos ao exterior via stablecoins acima de US$ 10 mil.
A medida é caracterizada como cautelar, voltada à prevenção de fraudes, e permite liberação antecipada mediante análise de risco compatível com o perfil do cliente.
A proposta se daria por atualização da Resolução BCB nº 142/2021.
- Extensão da DeCripto a prestadoras estrangeiras
A obrigatoriedade de declaração passou a alcançar prestadoras sediadas no exterior que atuam no Brasil, alinhando o país ao padrão do CARF/OCDE.
Isso significa que o volume que antes transitava fora do radar do regulador doméstico passa a ter obrigação de reporte, com consequências diretas para plataformas que operam nessa estrutura.
Esses três movimentos não são ameaças isoladas. São sinais coordenados de que o arcabouço de supervisão está sendo calibrado ao volume que o mercado atingiu.
O que esse cenário significa para quem opera com stablecoins no mercado regulado?
A pergunta prática para gestoras, plataformas e estruturadores é direta: como sua operação atual se sustenta diante desse arcabouço regulatório?
Quem opera com stablecoins em volume relevante enfrenta três desafios concretos:
- Reporte estruturado: a DeCripto exige declaração precisa de cada operação, volume, contraparte, natureza. Sem rastreabilidade nativa na infraestrutura, isso vira custo operacional crescente
- Análise de risco em tempo real: a proposta de retenção de 24 horas exige que a prestadora demonstre capacidade de análise de risco compatível com o perfil do cliente, o que pressupõe KYC/AML integrado à operação
- Enquadramento jurídico das estruturas: a controvérsia sobre fundos cripto mostra que o perímetro do que é permitido está sendo redefinido ativamente. Operar em zona cinzenta tem prazo de validade
Esse é exatamente o contexto em que a infraestrutura de tokenização de ativos para o mercado financeiro regulado da BLOCKBR se torna operacionalmente relevante, não como diferencial de mercado, mas como condição para operar com segurança jurídica dentro desse ambiente.
Como compliance, rastreabilidade e reporte se tornam requisitos estruturais, não opcionais?
A lógica é simples: quando o volume de stablecoins no Brasil atinge R$ 1,13 trilhão em seis anos e o regulador passa a exigir reporte de cada operação com identificação de contraparte, a conformidade precisa estar na arquitetura da operação, não em processos manuais posteriores.
Plataformas que estruturam operações com stablecoins usando a infraestrutura da BLOCKBR operam com rastreabilidade nativa, reporte integrado e KYC/AML como camada estrutural, não como adição. Isso significa que a tokenização de ativos que envolvem liquidação em stablecoins já nasce dentro do perímetro de conformidade exigido.
O BLOCKBR Station atua como hub de integração regulatória nesse contexto, conectando agentes regulados (DTVM, custódia, registro) à operação de forma que cada movimentação tenha rastreabilidade de ponta a ponta. Para operações que envolvem reporte à Receita Federal via DeCripto, essa integração deixa de ser conveniência e passa a ser requisito operacional.
Para plataformas que querem operar com stablecoins dentro do ambiente regulado sem construir cada camada de conformidade separadamente, o Whitelabel BLOCKBR oferece base jurídica e tecnológica integradas, o que reduz o tempo e o risco de estruturar uma operação que já nasce no nível regulatório exigido pelo Banco Central e pela Receita Federal.
Isso é especialmente relevante em um momento em que a regulação da tokenização de recebíveis e de outros ativos digitais está sendo calibrada ativamente.
O volume de stablecoins no Brasil não é mais dado de mercado cripto, é dado do sistema financeiro.
Regulador e Receita Federal já perceberam. A questão operacional para plataformas, gestoras e estruturadores não é se esse ambiente vai se tornar mais supervisionado. É se a operação atual está preparada para funcionar dentro dele.
Conheça a infraestrutura da BLOCKBR e entenda como estruturar operações com stablecoins dentro do mercado regulado.
Perguntas frequentes sobre stablecoins no Brasil
O que são stablecoins e como elas funcionam?
Stablecoins são ativos digitais cujo valor é atrelado a uma moeda de referência, geralmente o dólar americano. Elas funcionam como representação digital de uma divisa: cada unidade de USDT, por exemplo, corresponde a um dólar mantido em reserva pelo emissor.
Isso as distingue de outros criptoativos pela estabilidade de preço, o que as torna funcionais como meio de troca, instrumento de liquidação e reserva de valor dentro do mercado de ativos digitais.
Por que stablecoins dominam o mercado de criptoativos no Brasil?
A dominância reflete funções práticas: stablecoins permitem exposição ao dólar com menor fricção que o sistema bancário tradicional, atuam como trilho de liquidez entre ativos digitais e viabilizam transferências internacionais fora da estrutura convencional de correspondentes bancários.
No Brasil, onde o spread cambial e o custo de acesso ao dólar são relevantes, essa combinação de funções explica a concentração de volume.
USDT, USDC e BRZ: qual é a diferença entre as principais stablecoins do mercado brasileiro?
O USDT (Tether) domina com 88,7% do mercado brasileiro de stablecoins, tem liquidez global e está presente nas principais exchanges.
O USDC (Circle), com 7,1%, é emitido por empresa regulada nos EUA e tem maior transparência sobre suas reservas, sendo preferido em contextos institucionais.
O BRZ, com 3,4%, é referenciado ao real brasileiro e atende casos de uso específicos que não envolvem exposição ao dólar.
Stablecoins são reguladas no Brasil?
Sim. Stablecoins referenciadas a moedas estrangeiras se enquadram no conceito de ativo virtual sob a regulação do Banco Central, que passou a supervisionar prestadoras de serviços de ativos virtuais (PSAVs) em 2023.
A Receita Federal exige declaração de operações via DeCripto. E o BC está ativamente ajustando normas, como a proposta de retenção de 24 horas, para calibrar o arcabouço de supervisão ao volume que o mercado atingiu.
O que é a DeCripto e como ela afeta quem opera com stablecoins?
A DeCripto é o sistema de declaração de operações com criptoativos da Receita Federal. Exige que prestadoras, incluindo agora as sediadas no exterior que atuam no Brasil, reportem cada operação com identificação de contraparte, volume e natureza.
Para quem opera com stablecoins em volume relevante, isso significa que rastreabilidade e reporte estruturado não são opções, são obrigações com consequências sancionatórias em caso de descumprimento.
O que a proposta de retenção de 24 horas do Banco Central significa para operações com stablecoins?
A proposta exige que prestadoras de serviços de ativos virtuais retenham por até 24 horas operações de envio ao exterior via stablecoins acima de US$ 10 mil, permitindo análise de risco compatível com o perfil do cliente antes da liberação.
Para plataformas, isso significa que KYC/AML precisa estar integrado ao fluxo operacional, não como processo paralelo. Quem já opera com infraestrutura que tem análise de risco nativa absorve essa exigência sem reestruturar operações. Quem não tem precisa correr.


